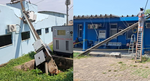
Dois postes caem no Hospital Ana Adelaide em Porto Velho sem feridos
Queda de dois postes no terreno do Hospital Ana Adelaide, em Porto Velho, sem feridos; populares citam falta de manutenção e não há prazo para remoção.
Carregando...

Regra amplia para 80 dias o prazo para contestar devoluções fraudulentas pelo MED, protegendo comerciantes; MED 2.0 já rastreia fundos em camadas.
Entrou em vigor nesta terça-feira (1º de setembro) uma alteração nas regras do Pix que amplia para 80 dias o prazo para contestar devoluções consideradas fraudulentas pelo MED (Mecanismo Especial de Devolução). A mudança foi determinada pelo Banco Central com o objetivo de dificultar um golpe que tem afetado comerciantes e pequenos negócios.
O MED é uma ferramenta usada para tentar devolver valores em casos de fraude, golpe ou erro operacional. Até agora havia uma brecha explorada por criminosos que permitia receber uma mesma quantia duas vezes: primeiro diretamente do comerciante, por meio de uma nova transferência pedida como “devolução”, e depois pelo próprio MED, quando o golpista acionava o mecanismo junto ao seu banco.
A principal alteração é o aumento do prazo para quem recebeu uma devolução pelo MED e suspeita que ela tenha sido obtida de forma fraudulenta: esse destinatário passa a ter 80 dias para contestar a devolução, contados a partir da data da devolução. Antes o prazo era de 30 dias.
É importante diferenciar esse prazo do já existente para quem envia um Pix e é vítima de golpe: nesse caso, o remetente já tinha até 80 dias, a partir do envio, para pedir o MED. A novidade espelha esse prazo para a outra ponta da operação — quem recebeu e depois teve o valor devolvido.
O esquema que motivou a mudança costuma envolver um cliente que comunica um suposto erro no pagamento (por exemplo, ter enviado valor maior) e pede que o comerciante reenvie a diferença para uma chave indicada. Enquanto o comerciante faz a devolução por boa-fé, o golpista aciona o MED e, se a contestação for considerada procedente e houver saldo nas contas identificadas, pode acabar recebendo o valor duas vezes.
Para reduzir o risco, especialistas recomendam que, quando houver necessidade de devolver um Pix, o comerciante utilize a função de devolução vinculada à transação no próprio aplicativo bancário, em vez de fazer uma nova transferência para uma chave informada pelo suposto cliente. Essa prática diminui a chance de o mecanismo ser explorado em dobro.
Além do alongamento do prazo, o combate às fraudes conta com o MED 2.0, em produção desde maio de 2026, que permite rastrear recursos em diferentes camadas de transferências. Esse rastreamento em grafo amplia as possibilidades de bloqueio e recuperação ao identificar caminhos pelos quais o dinheiro passou após a fraude.
O Banco Central adiou para 26 de outubro de 2026 a entrega de um detalhamento operacional adicional: a informação, nas notificações entre instituições, sobre o nível do grafo em que está a transação analisada. Segundo o órgão, esse ajuste melhora a comunicação entre participantes sem alterar o rastreamento em camadas já disponível.
Mesmo com o MED 2.0, há limites práticos: se o valor tiver sido sacado em espécie ou transferido repetidamente até sumir das contas identificadas, a chance de recuperação diminui. O MED não é um botão de “desfazer” e não se aplica a arrependimentos de compra, erros sem indício de fraude ou disputas comerciais sem prova de golpe.
Ao acionar o MED, o solicitante não tem garantia automática de devolução. Cada caso é avaliado pela instituição financeira receptora dos recursos, que tem até sete dias para analisar a notificação. Se o pedido for considerado procedente e houver saldo disponível ao longo do caminho, a devolução pode ser total ou parcial.
As novas regras valem para todas as instituições participantes do Pix automaticamente e não alteram a impossibilidade de cancelar um Pix por arrependimento fora do âmbito do MED.
O que fazer se você for vítima ou suspeitar de fraude:
Agir rapidamente aumenta as chances de ainda haver saldo a ser bloqueado e recuperado. Mesmo com o prazo estendido a 80 dias, quanto mais cedo houver a contestação, maior a probabilidade de êxito no rastreamento e na devolução.
Fonte da imagem: Bruno Peres/Agência Brasil via BBC
Fonte das informações: g1.globo.com

Queda de dois postes no terreno do Hospital Ana Adelaide, em Porto Velho, sem feridos; populares citam falta de manutenção e não há prazo para remoção.
Entre as vítimas há cinco crianças; cerca de 100 pessoas viviam no prédio já danificado por bombardeio em Gaza, dezenas seguem soterradas e resgates difíceis.
Denúncia: motorista cobrou R$3,50 para entrar em condomínio em Porto Velho; passageira com bebê de 2 meses foi levada de volta; Urbano Norte abriu apuração.